Kapitalforvaltning | Strategisk risiko & Compliance – Oljefondets etikkutvalg åpner for investeringer i kjernevåpenselskaper – hva betyr det for kapitalforvaltere?
Bakgrunn
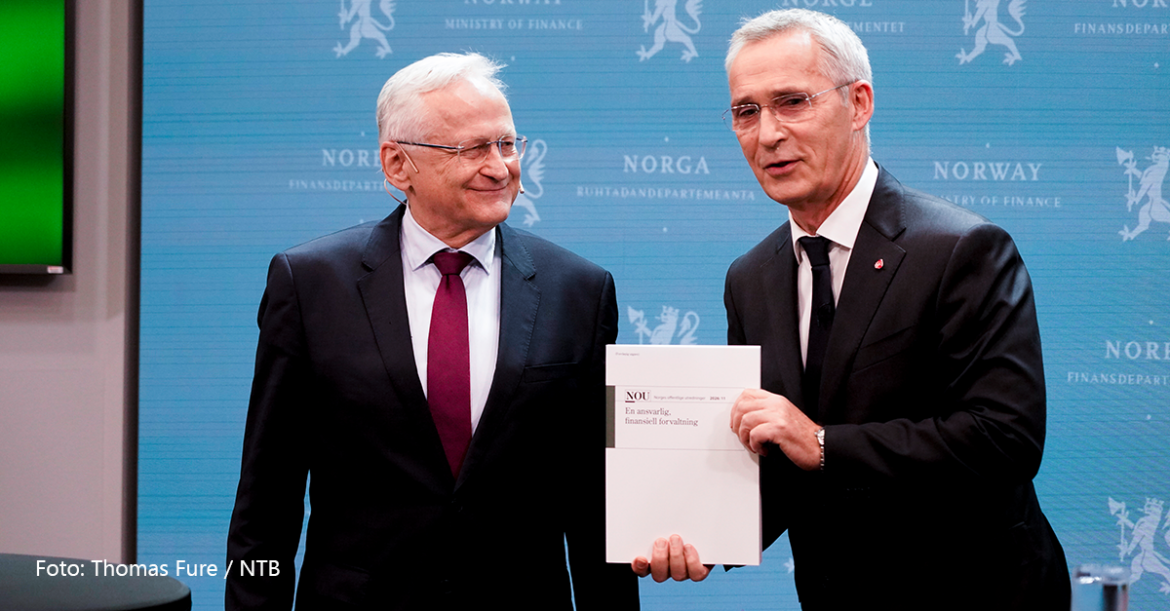
Etikkrådets adgang til å tilrå observasjon eller utelukkelse av selskaper i Oljefondet ble satt på pause av Stortinget i november i fjor. Det skjedde i kjølvannet av debatten om Oljefondets investeringer i israelske selskaper og andre selskaper ansett for å medvirke til krenkelse av menneskerettighetene gjennom på Vestbredden og Gaza. Samtidig ble det nedsatt et utvalg, ledet av tidligere sentralbanksjef Svein Gjedrem, for å gjennomgå det etiske rammeverket. Utvalget overleverte sin rapport til finansminister Jens Stoltenberg i går.
Kjernevåpen – fra forbud til NATO-unntak
«Kjernevåpenkriteriet» har vært en del av de etiske retningslinjene siden de ble innført i 2004. Frem til nå har Oljefondet ikke kunnet investere i selskaper som produserer kjernevåpen eller sentrale komponenter til slike våpen, uavhengig av hvilken stat selskapet er hjemmehørende i.
Dette skal fortsatt gjelde, men med et vesentlig unntak: investeringer tillates dersom selskapet er hjemmehørende i en stat som er kjernevåpenstat etter ikkespredningsavtalen og som er alliert med Norge gjennom NATO. I praksis omfatter dette britiske, franske og amerikanske selskaper som produserer komponenter til kjernevåpen, som dermed kan tas inn i Oljefondets portefølje.
Utvalgets begrunnelse er dels sikkerhetspolitisk og dels etisk. Ifølge utvalgsleder Gjedrem har NATOs atomvåpenparaply fått økt betydning for norsk sikkerhet i en tid med økt opprustning. Selskapene som nå kan tas inn i Oljefondet produserer våpen som Norge er avhengig av for egen beskyttelse. Utvalget legger samtidig vekt på at det er Norges tilslutning til ikke-spredningsavtalen, og at produksjonen skjer innenfor denne avtalens rammer, som gjør det etisk forsvarlig å tillate investeringer i slike selskaper hos NATO-allierte kjernevåpenstater.
Konsekvensen er at slik kjernefysisk våpenproduksjon etter forslaget ikke lenger skal regnes som et etisk normbrudd som bør utløse utelukkelse under Oljefondets kriterier, forutsatt at produksjonen skjer innenfor ikke-spredningsavtalens rammer.
Hva dette betyr for norske kapitalforvaltere
Et stort antall norske og internasjonale institusjonelle investorer og kapitalforvaltere har historisk fulgt Etikkrådets mandat og Norges Bank Investment Managements (NBIM) utelukkelseslister ved utforming av egne eksklusjonskriterier og investeringsmandater. Mange forvaltere har også egne policyer, fondsavtaler eller sidebrevforpliktelser overfor investorer som forbyr investeringer i selskaper som produserer kjernevåpen eller komponenter til masseødeleggelsesvåpen.
Dersom Gjedrem-utvalgets forslag følges opp av regjering og Storting, kan det medføre et skifte i hvordan slike investeringer oppfattes i det norske og internasjonale markedet, hvor det blir relevant å vurdere investeringen nærmere ut fra hvilken stat selskapet er hjemmehørende i, og om produksjonen skjer innenfor ikke-spredningsavtalens rammer. Dette kan skape et sprik mot forvalteres eksisterende – ofte strengere – kontraktsfestede investeringsbegrensninger, og aktualisere gjennomgang av hvordan mandater formuleres.
Eksempelvis vil investorer som har sidebrev med forbud om investering i kjernevåpen kunne se annerledes på saken dersom utvalgets forslag gjennomføres. Mange av dagens sidebrev-restriksjoner stammer fra en tid da ansvarlige forvaltere kategorisk utelukket våpen og forsvarsrelatert virksomhet fra sine investeringsunivers, på linje med for eksempel tobakk. Tilsvarende reserverte institusjonelle investorer seg gjerne av forsiktighetshensyn mot alt som hadde en forbindelse til våpenproduksjon, inkludert teknologi og utstyr med potensiale for både sivil og militær anvendelse (dual use). Slike vidtrekkende reservasjoner kan i dag fremstå som utdaterte, gitt sikkerhetsutviklingen i Europa.
Gjedrem-utvalgets åpning innebærer neppe at norske kapitalforvaltere jevnt over nå vil investere tungt i selve kjernevåpenproduksjonen. Det prinsipielle poenget er likevel større: når selv det strengeste etiske kriteriet nyanseres, og utvalget selv begrunner åpningen med at NATOs atomvåpenparaply er avgjørende for norsk sikkerhet, illustrerer det hvordan synet har endret seg. Det som tidligere ble ansett som en «uetisk gren», fremstilles nå som et uttrykk for ansvarlig forsvarspolitikk og etisk i seg selv. Det overordnede signalet er at terskelen for hva som anses akseptabelt av forsvarsrelaterte investeringer er i ferd med å flyttes. Det går etter vårt syn klart i retning av at også investeringer i ordinære våpen, og særlig i flerbruksvarer og -teknologi, fremstår som mer akseptable enn tidligere.
BAHRs vurdering og anbefalte tiltak
Gjedrem-utvalgets rapport er en anbefaling, ikke en vedtatt endring. Finansminister Stoltenberg har signalisert at regjeringen vil gjennomgå forslagene og legge opp til bred høring før den konkluderer. Det er ikke gitt at de følges opp uendret i Storting og forvaltning.
For forvaltere er likevel retningen i forslaget et signal verdt å merke seg. At NATO-tilknytning og ikke-spredningsavtalen foreslås som avgjørende skillelinje for kjernevåpeninvesteringer i stedet for et generelt forbud, er en betydelig endring i hvordan slike investeringer vurderes etisk i Norge, og kan over tid påvirke hvordan norske institusjonelle investorer og deres rådgivere utformer egne eksklusjonskriterier.
Vi anbefaler følgende:
- Vår anbefaling er at alle forvaltere kartlegger omfanget av gjeldende restriksjoner knyttet til teknologi/flerbruksmateriell, forsvarsmateriell og våpen. Den mest praktisk relevante problemstillingen er (sannsynligvis) fortsatt om fondet er forhindret fra å investere i selskaper som utvikler teknologi og komponenter som har potensiale til å brukes i våpen (dual use).
- Forvaltere som etablerer nye produkter, og institusjonelle investorer, burde vurdere om investeringspolicy går for langt i å forby visse typer av investeringer, og potensielt kommer i konflikt med sentrale sikkerhets- og samfunnshensyn.
- Forvaltere som støter på attraktive investeringsmuligheter som faller utenfor eksisterende mandater på grunn av sidebrevsbegrensninger, burde vurdere å kontakte investorene og se om sidebrevet er modent for reforhandling.