Kapitalforvaltning | Sverige: Carried interest i EQT-fond skattlagt som lønn
Nærmere om den aktuelle strukturen
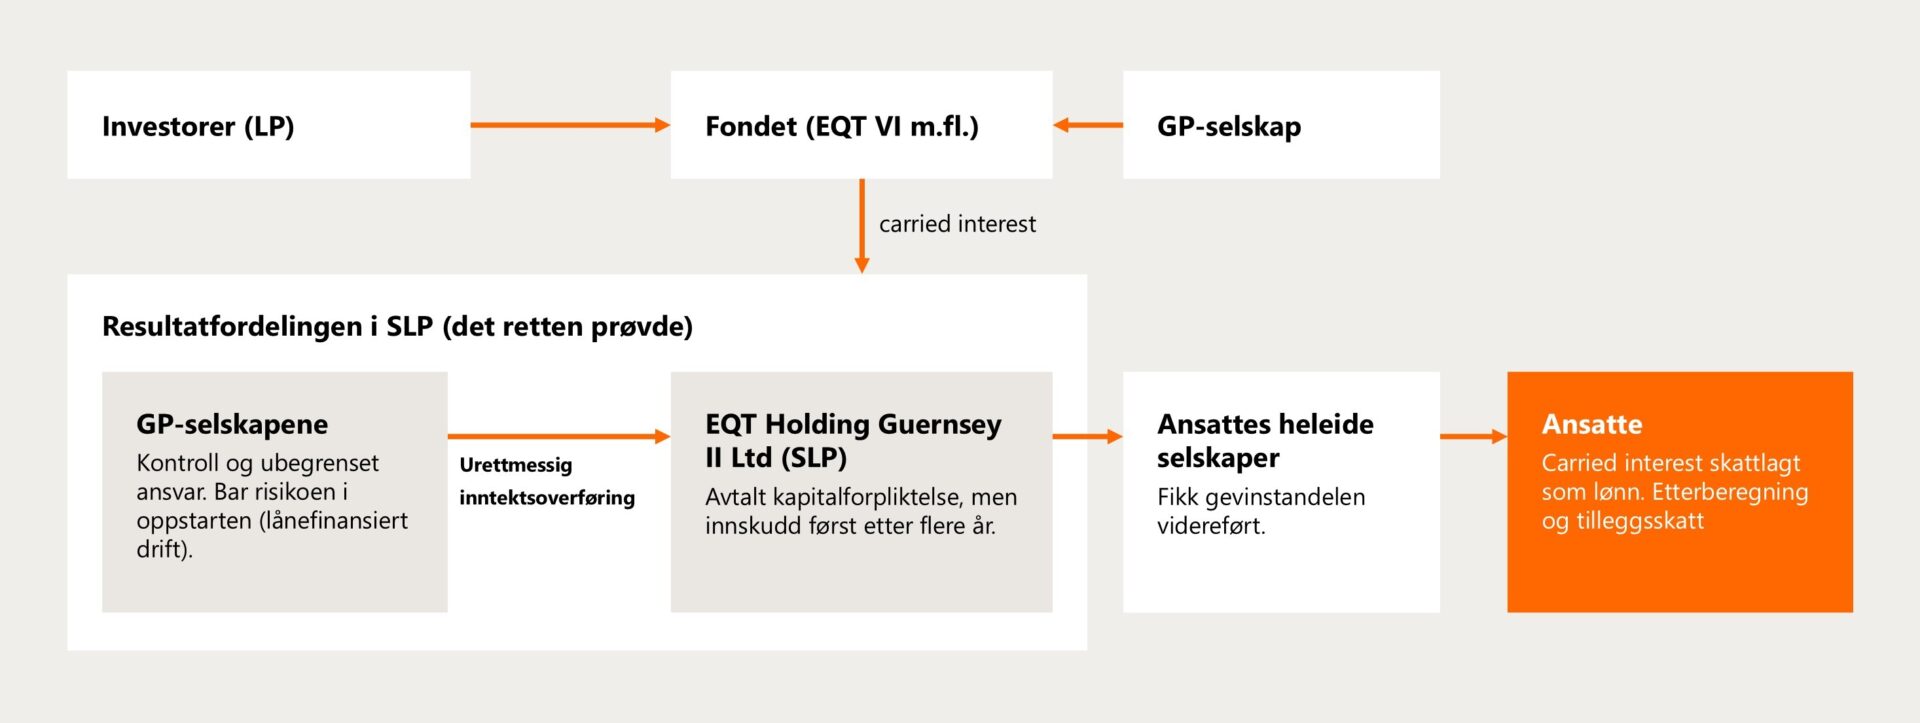
Carried interest er en særskilt rett til meravkastning som utbetales til fondets initiativtakere etc. når fondets avkastning overstiger et avtalt nivå (hurdle). I de aktuelle EQT-fondene lå retten til carried interest hos EQT Holding Guernsey II Ltd (Guernsey II), som var såkalt Special Limited Partner (SLP). SPL var eid av holdingsselskaper til ulike ansatte i EQT.
Forvaltningsretten prøvde ikke SLP-ens rett til carried interest som sådan. Spørsmålet var om resultatfordelingen innad i SLP skulle beskattes som avkastning på kapital eller vederlag for arbeid. Dommen gjelder ni parallelle saker.
Forholdet til Nordic Capital-dommen fra 2025
Högsta förvaltningsdomstolen (HFD) behandlet i 2025[1] en tilsvarende sak om resultatfordeling i en fondsstruktur knyttet til den svenske fondsforvalteren Nordic Capital. Her kom HFD til at det selskap som hadde forpliktet seg til å investere i fondet, også var rette mottaker av carried interest som avkastning på investeringen. Beskatning som kapitalinntekt ble dermed godtatt.
Selv om HFD kom til at carried interest var kapitalavkastning i Nordic Capital saken, fremhevet HFD at en avtalt resultatfordeling kan settes til side ved beskatningen hvis den innebærer en urettmessig og skattemotivert inntektsoverføring. Det er dette unntaket som forvaltningsretten har bygget sin konklusjon på i EQT-sakene.
Forvaltningsrettens vurdering
Tidspunktet for SLPs faktiske kapitalinnskudd var det som var avgjørende i saken. SLP hadde i begge fondene en avtalt forpliktelse til å skyte inn kapital, men gjorde det først etter at fondet hadde drevet virksomhet i flere år. Frem til da var driften lånefinansiert, og da kapitalen kom inn, hadde fondets eiendeler allerede steget kraftig i verdi.
Retten la til grunn at fondenes general partner, som hadde kontroll og ubegrenset ansvar, bar hele risikoen i oppstartsperioden. Resultatfordelingen ble derfor ansett som en urettmessig inntektsoverføring fra GP-selskapene til SLP. Retten satt dermed den privatrettslige avtalen til side og beskattet carried interest som lønn.
Retten fant også grunnlag for ileggelse av tilleggsskatt, men halverte tilleggsskatten i alle sakene. Begrunnelsen var at det hadde gått urimelig lang tid fra Skatteverket startet kontrollen, og at sakene reiste vanskelige skatterettslige spørsmål.
BAHR mener
Forvaltningsretten skiller EQT-sakene fra Nordic Capital-saken ved å se på når kapitalen som grunnlag for carried interest faktisk ble skutt inn, og hvem som i praksis bar den økonomiske risikoen før det. En avtalt kapitalforpliktelse var ikke nok: Selv om SLP i EQT-sakene hadde en avtalefestet plikt til å skyte penger inn i fondet, ble resultatfordelingen likevel underkjent. Dommene er avsagt i første instans. Med ni parallelle saker og store beløp er det sannsynlig at de blir anket til HFD.
De svenske dommene binder naturlig nok ikke norske skattemyndigheter, men vurderingen av tidspunkt for kapitalinnskudd og risiko er relevant også for carried interest-beskatningen i Norge. I Norge beror beskatningen på hvilken risiko som er tatt som grunnlaget for retten til carried interest. Legger man opp til kapitalbeskatning, er det avgjørende at det tas tilstrekkelig økonomisk risiko tidlig nok. Har man ikke tilstrekkelig risiko fra start, kan det resultere i omklassifisering. Det er derfor viktig å sikre og dokumentere den etableringsrisiko og investeringsrisiko som foreligger i den aktuelle strukturen.
[1] HFD 2025 ref. 40